تتجه الصين إلى الإبقاء على أسعار الفائدة المرجعية للإقراض دون تغيير خلال نوفمبر (تشرين الثاني)، للشهر الثامن عشر على التوالي، وفق استطلاع أجرته «رويترز»، لكن ظهور توقعات محدودة بخفض الفائدة يعكس تنامي الرهانات على مزيد من التيسير النقدي لدعم ثاني أكبر اقتصاد في العالم.
وأظهر الاستطلاع، الذي شمل 28 مشاركاً في الأسواق المالية، أن 23 منهم، أي نحو 82 في المائة، يتوقعون تثبيت سعر الفائدة الأساسي للقروض لأجل عام واحد عند 3 في المائة، وسعر الفائدة لأجل خمس سنوات عند 3.5 في المائة، خلال المراجعة المقررة الجمعة.
في المقابل، توقع خمسة مشاركين خفض أحد السعرين أو كليهما، في تحول لافت مقارنة بالأشهر السابقة، التي شهدت إجماعاً على عدم إجراء أي تعديل.
ويُعد سعر الفائدة الأساسي للقروض، المعروف اختصاراً باسم «إل بي آر»، أحد أهم المؤشرات المستخدمة في تسعير الائتمان بالصين، خصوصاً القروض الممنوحة للشركات والأسر.
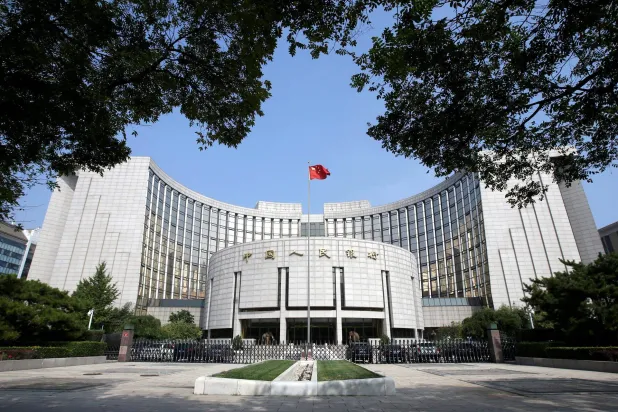
ويُحتسب المعدل شهرياً بناءً على الأسعار المقترحة من 20 مصرفاً تجارياً معتمداً، تُقدم عروضها إلى بنك الشعب الصيني.
ويكتسب سعر الفائدة لأجل عام واحد أهمية في تسعير معظم قروض الشركات، بينما يُستخدم سعر الخمس سنوات مرجعاً رئيسياً للقروض العقارية.
ورغم ظهور توقعات بخفض الفائدة، لا يزال معظم المحللين يرجحون استمرار التثبيت خلال الفترة الحالية.
وقال محللو «سيتي» في مذكرة بحثية إن خفض أسعار الفائدة المرجعية خلال نوفمبر يبدو غير مرجح، متوقعين أن يستأنف البنك المركزي التخفيضات في عام 2027، من خلال خفضين بواقع عشر نقاط أساس لكل منهما، بعد الإبقاء على الأسعار دون تغيير خلال العام الحالي.
تأتي التوقعات الجديدة بعدما أجرى بنك الشعب الصيني تعديلاً مهماً على آلية إدارة أسعار الفائدة خلال الشهر الحالي، إذ نقل سعر الفائدة الرئيسي للسياسة النقدية إلى معدل الإقراض لليلة واحدة.
ووفق تقديرات محللين، أدى هذا التغيير فعلياً إلى خفض الحد الأدنى لإطار أسعار الفائدة بمقدار 15 نقطة أساس، مما يسهم في تقليل تكاليف التمويل على المؤسسات المالية.
كما أعلن البنك المركزي أنه سيتجه تدريجياً نحو تنويع المؤشرات المستخدمة في تسعير القروض، بدلاً من الاعتماد بصورة أساسية على سعر الفائدة المرجعي للقروض.
قد يهمك أيضًا: الأسواق العالمية تتراجع بعد هبوط أسهم الذكاء الاصطناعي في «وول ستريت»
ويبرز سعر الإقراض لليلة واحدة ضمن المؤشرات الإضافية التي يمكن للمؤسسات المالية الاستناد إليها في تحديد تكلفة الائتمان.
ويعكس هذا التحول مساعي السلطات النقدية إلى تحسين انتقال قرارات السياسة النقدية إلى الأسواق، وتعزيز قدرة المؤسسات المالية على الاستجابة للتغيرات في السيولة وتكاليف التمويل.
تتزامن هذه التطورات مع ظهور مؤشرات جديدة على ضعف النشاط الاقتصادي الصيني خلال أكتوبر (تشرين الأول)، بعدما تباطأ الإنتاج الصناعي واستمر فتور الاستهلاك المحلي.
وأعادت هذه البيانات طرح تساؤلات بشأن قدرة الاقتصاد على الاعتماد على الصادرات بوصفها محركاً رئيسياً للنمو، في ظل التحديات التي تواجه التجارة العالمية.
ويرى بعض المحللين أن استمرار ضعف الطلب المحلي قد يستدعي إجراءات تحفيزية إضافية، سواء من خلال تخفيض أسعار الفائدة أو استخدام أدوات أخرى لتيسير التمويل.
لكن قرار خفض الفائدة المرجعية لا يعتمد فقط على الحاجة إلى دعم النمو، بل يتأثر أيضاً بأوضاع القطاع المصرفي وقدرته على تحمل انخفاض هوامش الربحية.
ويواجه صناع السياسة النقدية تحدياً يتمثل في تشجيع الاقتراض والاستثمار، مع الحفاظ على استقرار النظام المالي وتجنب تراكم المخاطر الائتمانية.
سيشكل إعلان أسعار الفائدة المرجعية، الجمعة، اختباراً لتوقعات الأسواق بشأن توقيت الجولة المقبلة من التيسير النقدي.
فالإبقاء على المعدلات الحالية سيعزز تقديرات المؤسسات التي تتوقع تأجيل التخفيضات إلى العام المقبل، بينما قد يشير أي خفض مفاجئ إلى استعداد السلطات للتحرك بصورة أسرع لمواجهة تباطؤ النشاط الاقتصادي.
وفي جميع الأحوال، تبدو السياسة النقدية الصينية أمام مرحلة جديدة، لا تقتصر على تعديل مستويات الفائدة، بل تشمل أيضاً إعادة تشكيل الأدوات التي يستخدمها البنك المركزي للتأثير في تكلفة الاقتراض.
ومع استمرار ضعف الاستهلاك وتباطؤ الإنتاج، ستظل قدرة هذه الإجراءات على تنشيط الطلب المحلي وتحفيز استثمارات الشركات العامل الأهم في تقييم فاعلية السياسة النقدية خلال الأشهر المقبلة.