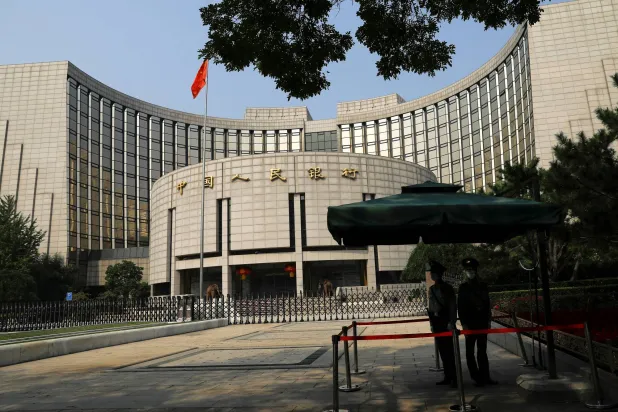
تواجه الصين معادلة اقتصادية أكثر تعقيداً مع استمرار تراجع تدفقات الاستثمار الأجنبي وضعف الطلب على الائتمان، في وقت يتجه فيه البنك المركزي إلى تثبيت أسعار الإقراض الرئيسية للشهر السادس عشر على التوالي، متجنباً تقديم تحفيز نقدي جديد وسط موجة تشديد تقودها بنوك مركزية كبرى.
وأظهرت بيانات وزارة التجارة الصينية، الجمعة، انخفاض تدفقات الاستثمار الأجنبي إلى الصين، مقومة باليوان، بنسبة 5.3 في المائة خلال الأشهر الثمانية الأولى من 2026 مقارنة بالفترة نفسها من العام الماضي، لتبلغ 479.95 مليار يوان (71.66 مليار دولار).
ويضيف تراجع الاستثمار الأجنبي مؤشراً جديداً إلى الضغوط التي يواجهها ثاني أكبر اقتصاد في العالم، بالتزامن مع استمرار ضعف الطلب المحلي وتباطؤ نمو الائتمان، رغم بروز قطاعات التكنولوجيا والصناعات الجديدة كمحركات متنامية للنشاط الاقتصادي.
وفي السياسة النقدية، أظهر استطلاع أجرته «رويترز» هذا الأسبوع وشمل 21 مشاركاً في السوق إجماعاً كاملاً على إبقاء سعري الإقراض الأساسيين لأجل عام وخمسة أعوام دون تغيير عند 3 في المائة و3.5 في المائة على التوالي خلال المراجعة المرتقبة، الأحد.
ويعد سعر الإقراض الأساسي مرجعاً رئيسياً لتكلفة التمويل في الصين، ويُحتسب شهرياً بناءً على الأسعار التي تقدمها 20 من البنوك التجارية المعتمدة إلى «بنك الشعب» الصيني.
وإذا جاءت النتيجة متوافقة مع التوقعات، فسيكون سبتمبر (أيلول) الشهر السادس عشر على التوالي الذي تحافظ فيه بكين على أسعار الإقراض الرئيسية دون تغيير، في مؤشر على استمرار النهج الحذر في استخدام أدوات التيسير النقدي التقليدية.
وتأتي هذه السياسة في وقت تتجه فيه بنوك مركزية عالمية رئيسية نحو مزيد من التشديد لمواجهة الضغوط التضخمية. وقال محللو «سيتي» إنهم يتوقعون أن يبقي «بنك الشعب» الصيني أسعار الإقراض دون تغيير في سبتمبر، في ظل التحول الأكثر تشدداً في السياسة النقدية العالمية.
تصفح أيضًا: رهانات رفع الفائدة تعيد تسعير الأصول اليابانية
وتبرز حساسية هذا الوضع في سوق السندات؛ إذ تحوم علاوة عائد سندات الخزانة الأميركية لأجل عشر سنوات مقارنة بنظيرتها الصينية قرب أعلى مستوى مسجل، بعدما رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة هذا الأسبوع.
ورغم اتساع فجوة العوائد، حافظ اليوان على مسار ارتفاع تدريجي أمام الدولار؛ ما يمنح صانعي السياسة قدراً من المرونة، لكنه لا يلغي المخاطر التي قد تنشأ إذا أدى اتساع الفارق في أسعار الفائدة إلى زيادة جاذبية الأصول الدولارية.
وعزز محافظ «بنك الشعب» الصيني بان غونغ شنغ توقعات تثبيت الفائدة عندما قال هذا الأسبوع إن تباطؤ نمو القروض أصبح «الوضع الطبيعي الجديد»، مع تقلص الطلب على التمويل من قطاع العقارات والحكومات المحلية بوتيرة أسرع من قدرة الصناعات الناشئة على تعويضه.
وعادت القروض المصرفية الجديدة إلى المنطقة الإيجابية في أغسطس (آب)، بعد انكماش قياسي في يوليو (تموز)، لكنها ظلت أقل بكثير من توقعات المحللين، في ظل ضعف الاقتراض من الأسر والشركات.
وتشير هذه التطورات إلى أن مشكلة الائتمان الصيني لا ترتبط فقط بمستوى أسعار الفائدة، بل أيضاً بضعف الرغبة في الاقتراض داخل قطاعات تقليدية كانت لسنوات من أكبر مستهلكي التمويل المصرفي.
وفي الوقت نفسه، يضع انخفاض الاستثمار الأجنبي بكين أمام تحدٍ إضافي يتعلق بالحفاظ على جاذبية السوق الصينية لرؤوس الأموال العالمية، في حين تسعى الشركات والمستثمرون إلى موازنة فرص النمو في قطاعات التكنولوجيا والصناعة المتقدمة مع تباطؤ الطلب المحلي.
وبذلك، يبدو أن السلطات الصينية تميل حالياً إلى الاستقرار النقدي بدلاً من خفض واسع للفائدة، مع مراقبة تدفقات رأس المال واليوان وفجوة العوائد العالمية. وستحدد قوة الطلب المحلي وقدرة القطاعات الجديدة على توليد استثمارات وائتمان إضافيين مدى إمكانية استمرار هذا النهج خلال الأشهر المقبلة.