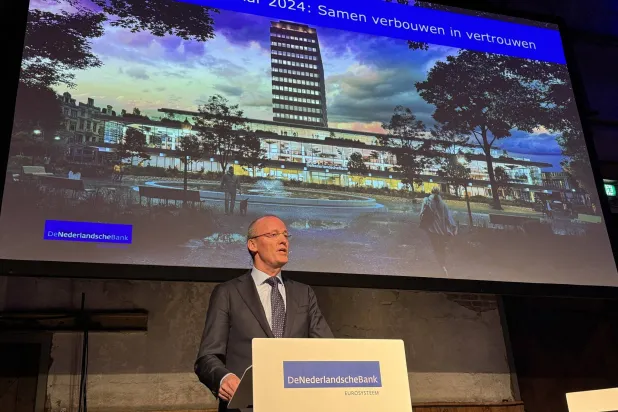
في وقت تتجه فيه الأنظار إلى اختيار رئيس جديد للبنك المركزي الأوروبي، وسط تصاعد المخاوف من تكاليف الاقتراض الحكومي في بعض الاقتصادات الكبرى بمنطقة اليورو، قدم محافظ البنك المركزي الهولندي السابق كلاس نوت ملامح نهجه المحتمل في إدارة الأزمات، مؤكداً استعداده لاستخدام أدوات البنك الحالية للتدخل في أسواق السندات، وعدم استبعاده تطوير أدوات جديدة إذا تطلبت الظروف ذلك.
وقال نوت، أحد أبرز المرشحين لخلافة كريستين لاغارد، في مقابلة مع صحيفة «فاينانشال تايمز»، إن البنك المركزي الأوروبي لن يتردد في التدخل إذا استدعت الظروف ذلك، بما في ذلك من خلال شراء السندات، لاحتواء الاضطرابات غير المبررة في الأسواق ومنع انتقالها إلى اقتصادات أخرى. وأضاف أن طبيعة الأزمة المقبلة قد تستدعي تصميم أدوات أكثر ملاءمة لها، إذا اختلفت عن الأزمات السابقة التي دفعت البنك إلى تطوير آلياته الحالية.
وتكتسب تصريحات نوت أهمية في ظل الضغوط التي تواجه أسواق الديون الأوروبية، خصوصاً في فرنسا، حيث ارتفعت عوائد السندات الحكومية طويلة الأجل بصورة حادة منذ الصيف الماضي، متجاوزة لفترة وجيزة 5 في المائة الشهر الماضي. كما اتسعت الفجوة بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات إلى نحو 1.75 نقطة مئوية، في إشارة إلى ارتفاع العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالديون الفرنسية.
وفي إشارة إلى الجدل الذي أثارته تصريحات لاغارد في بداية عام 2020، عندما قالت إن البنك المركزي الأوروبي ليس معنياً بإغلاق الفجوة بين عوائد السندات، وهو ما أسهم حينها في موجة بيع مؤقتة في أسواق الديون، شدد نوت على أن البنك ينبغي أن يكون مستعداً لاحتواء اتساع الفجوات عندما يكون ناجماً عن تحركات مضطربة وغير مبررة في الأسواق.
في أعلى الصورة لاغارد ومحافظ بنك إسبانيا آنذاك بابلو هيرنانديز دي كوس وفي أسفلها لاغارد ورئيس بنك هولندا آنذاك كلاس نوت (أ.ف.ب)
وأوضح أن البنك يمتلك بالفعل مجموعة من الأدوات للتعامل مع مثل هذه الظروف، من بينها برنامج «المعاملات النقدية المباشرة»، الذي أُطلق خلال أزمة الديون السيادية الأوروبية بعد تعهد رئيس البنك السابق ماريو دراغي ببذل «كل ما يلزم» للحفاظ على اليورو في عام 2012. كما استحدث البنك في عام 2022 «أداة حماية انتقال السياسة النقدية»، بهدف الحد من التباينات غير المبررة في تكاليف الاقتراض بين دول المنطقة، بالتزامن مع بدء رفع أسعار الفائدة لمواجهة موجة التضخم.
لكن نوت وضع حدوداً واضحة للتدخل، مؤكداً أن ارتفاع تكاليف الاقتراض الحكومي لا يشكل في حد ذاته مبرراً لشراء البنك المركزي السندات. وميّز بين إعادة تسعير طبيعية للديون، تنتقل خلالها العوائد من مستوى إلى آخر، وبين اضطرابات حادة تتسم بتقلبات كبيرة وانتقال العدوى إلى أسواق أخرى.
وقال إنه لا يوجد مستوى محدد واحد للفجوة بين عوائد السندات يمكن عدّه تلقائياً إشارة إلى ضرورة التدخل، مشيراً إلى أن تحديد ما إذا كانت تحركات الأسواق غير مبررة أو مضطربة يتطلب قدراً من التقدير. وعدّ أن البنك المركزي ينبغي أن يظل متيقظاً للمخاطر، لكنه لا يرى في الوقت الراهن ما يستدعي تدخلاً في أسواق السندات.
وشدد المرشح الهولندي على أن أي تدخل يجب أن يحافظ على المصداقية المؤسسية للبنك المركزي، وألا يتحول إلى وسيلة لتعويض الحكومات عن السياسات المالية غير المستدامة. وأوضح أن أدوات البنك الحالية تقوم على الجمع بين مطالبة الحكومات بإعادة أوضاعها المالية الأساسية إلى مسار سليم، وتوفير حماية مؤقتة في مواجهة الاضطرابات غير المبررة في الأسواق.
وفي جانب آخر، سعى نوت إلى تصحيح الصورة التي تصفه بأنه من المدافعين دائماً عن أسعار الفائدة المرتفعة، مؤكداً أن السياسة النقدية ينبغي أن تتغير وفق الظروف الاقتصادية، لا وفق التوجهات الشخصية لصانعي القرار.
اقرأ ايضا: العقود الآجلة للأسهم الأميركية ترتفع بدعم الذكاء الاصطناعي وتراجع النفط
وقال إن هناك ظروفاً تستدعي سياسة نقدية تيسيرية، كما حدث خلال جائحة «كوفيد – 19»، وأخرى تتطلب تشديد السياسة النقدية، كما حدث لمواجهة موجة التضخم التي بدأت في عام 2022. ومن ثم، فإن تحديد اتجاه السياسة النقدية يجب أن يستند إلى طبيعة التحديات الاقتصادية في كل مرحلة.
وفي هذا السياق، أشار إلى أن مسار أسعار الفائدة خلال الأشهر المقبلة سيظل مرتبطاً بتطورات الشرق الأوسط وانعكاساتها على أسعار الطاقة. وأضاف أنه إذا استقرت أسعار الطاقة عند مستوياتها الحالية، فلن تكون هناك حاجة كبيرة إلى زيادات إضافية في الفائدة، وإن كان لا يستبعد قدراً محدوداً من التشديد، مؤكداً ضرورة أن تكون أي تحركات مستقبلية محسوبة ومتدرجة.
وتأتي هذه التصريحات في وقت رفع فيه البنك المركزي الأوروبي أسعار الفائدة بواقع ربع نقطة مئوية في خطوتين منذ يونيو (حزيران)، لتصل إلى 2.5 في المائة، وسط ترقب الأسواق لتأثير ارتفاع أسعار الطاقة على التضخم ومسار السياسة النقدية.
مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)
وتتزامن المقابلة مع تحركات أوروبية لاختيار خليفة لاغارد، التي من المقرر أن تغادر منصبها في 7 فبراير (شباط)، قبل نحو تسعة أشهر من نهاية ولايتها. وقد رشحت هولندا رسمياً نوت، الذي تولى رئاسة بنكها المركزي بين عامي 2011 و2025، فيما رشحت إسبانيا بابلو هرنانديز دي كوس، المدير العام لبنك التسويات الدولية والمحافظ السابق للبنك المركزي الإسباني.
ويبحث وزراء مالية منطقة اليورو المرشحين، لكن القرار النهائي يعود إلى قادة الاتحاد الأوروبي، الذين قد يحسمون الاختيار خلال قمتهم الرسمية المقبلة في أواخر نوفمبر (تشرين الثاني)، أو يؤجلونه إلى الشهر التالي. ويتطلب التعيين موافقة 16 دولة على الأقل من الدول الـ21 التي تستخدم اليورو، على أن تمثل هذه الدول 65 في المائة من سكان المنطقة.
ولا تقتصر التعيينات المرتقبة على خلافة لاغارد؛ إذ يتعين على القادة أيضاً الاتفاق على خليفة كبير الاقتصاديين فيليب لين، الذي تنتهي ولايته في مايو (أيار) 2027، وعضو المجلس التنفيذي المسؤول عن ملف الأسواق إيزابيل شنابل، التي ستغادر منصبها في يناير (كانون الثاني) المقبل للانضمام إلى صندوق النقد الدولي.
وتشير هذه الاستحقاقات إلى احتمال ارتباط اختيار رئيس البنك الجديد بمفاوضات أوسع بين الدول الأوروبية الكبرى، لا سيما فرنسا وألمانيا وإسبانيا وهولندا، في إطار تسوية تشمل المناصب الثلاثة.
ويستند سجل نوت إلى خبرة طويلة في التعامل مع أزمات الديون الأوروبية؛ ففي بدايات أزمة الديون السيادية اليونانية عامي 2011 و2012، كان من أوائل المسؤولين الذين أثاروا علناً احتمال تعثر اليونان عن سداد ديونها أو خروجها من منطقة اليورو، محذراً من التداعيات المالية التي قد تترتب على خروج غير منظم.
كما أثار جدلاً في سبتمبر (أيلول) 2019 عندما انتقد علناً قراراً اتخذه مجلس محافظي البنك المركزي الأوروبي باستئناف برنامج شراء السندات وخفض أسعار الفائدة إلى مستويات أكثر سلبية. وقال إن اعتراضه آنذاك ارتبط بتراكم الآثار الجانبية لسياسات التيسير الكمي، وإنه فضّل إعلان موقفه صراحة بدلاً من تسريبه عبر وسائل الإعلام.
وتضع هذه المواقف نوت في موقع المرشح الذي يجمع بين الاستعداد للتدخل لحماية استقرار الأسواق، والتشديد على ضرورة ضبط حدود دور البنك المركزي. وهي معادلة ستكون حاضرة بقوة أمام الرئيس المقبل، في ظل ازدياد الضغوط المالية على بعض حكومات منطقة اليورو، واحتمال أن تفرض أزمات الديون والطاقة تحديات جديدة على السياسة النقدية الأوروبية.