أنهت سوق الأسهم السعودية الأشهر التسعة الأولى من عام 2026 على تراجع محدود بلغ نحو 0.5 في المائة، مقارنة بخسارة بلغت 4.4 في المائة خلال الفترة نفسها من العام الماضي، بعدما بددت الضغوط التي تعرضت لها السوق خلال الربع الثالث، وتحديداً في سبتمبر (أيلول)، المكاسب التي راكمها مؤشر السوق الرئيسية «تاسي» منذ بداية العام.
وأغلق «تاسي» جلسة الأربعاء، آخر تداولات سبتمبر والربع الثالث، عند 10440.64 نقطة، مقارنة بـ10490.69 نقطة في نهاية عام 2025 بخسارة بلغت نحو 50 نقطة، تعادل 0.48 في المائة منذ بداية العام.
ويظهر الأداء تحسناً نسبياً مقارنة بالفترة المماثلة من عام 2025، عندما تراجع المؤشر 4.43 في المائة خلال الأشهر التسعة الأولى، من 12036.50 نقطة في نهاية عام 2024 إلى 11502.97 نقطة بنهاية سبتمبر من العام الماضي.
ورغم الفارق في معدل الأداء بين الفترتين، فإن المستوى الحالي للمؤشر يظل أدنى بنحو 9.2 في المائة من إغلاق نهاية سبتمبر 2025، في ظل اختلاف قاعدة المقارنة، بعدما دخلت السوق عام 2026 من مستويات أدنى عقب التراجعات التي سجلتها خلال الأشهر الأخيرة من العام الماضي.
واتسم أداء السوق خلال العام الحالي بتباين واضح بين الأرباع؛ إذ أنهى «تاسي» الربع الأول عند 11249.54 نقطة، مرتفعاً بنحو 7.2 في المائة منذ بداية العام، قبل أن يتراجع نحو 4 في المائة خلال الربع الثاني ويغلق يونيو (حزيران) عند 10799.92 نقطة.
وتواصلت الضغوط خلال الربع الثالث، ليفقد المؤشر نحو 3.3 في المائة إضافية حتى نهاية سبتمبر، مقارنة بارتفاع بلغ نحو 3 في المائة خلال الفترة نفسها من عام 2025.
وشكل سبتمبر نقطة التحول الأبرز في أداء السوق خلال العام؛ إذ بدأ المؤشر الشهر عند 11127.08 نقطة، مرتفعاً بأكثر من 6 في المائة منذ بداية 2026 قبل أن يفقد نحو 686 نقطة خلال شهر واحد، بما يعادل 6.17 في المائة، ليمحو كامل مكاسبه المتراكمة ويعود إلى المنطقة السلبية.
ويأتي ذلك مقابل ارتفاع بلغ نحو 7.5 في المائة سجله المؤشر خلال سبتمبر من العام الماضي، ما يعكس تبايناً واضحاً في أداء السوق بين الفترتين.
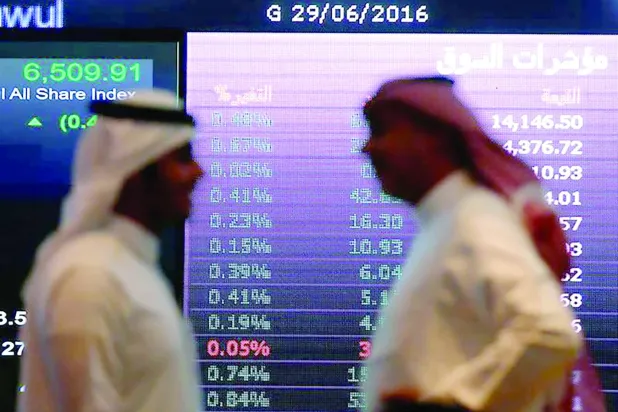
مستثمر يعبر أمام شعار «تداول» في السوق السعودية (رويترز)
وعلى صعيد السيولة، أظهرت بيانات التداول خلال فترات سابقة من العام تراجعاً مقارنة بعام 2025، إذ بلغت قيمة الأسهم المتداولة في الربع الأول نحو 291 مليار ريال، بانخفاض يقارب 20 في المائة على أساس سنوي، بينما بلغت قيمة التداولات في جلسة نهاية سبتمبر نحو 4.25 مليار ريال.
وقال الخبير المالي والاقتصادي وعضو «جمعية الاقتصاد» السعودية الدكتور سليمان آل حميد الخالدي، لـ«الشرق الأوسط»، إن بقاء «تاسي» قريباً من مستويات بداية عام 2026، رغم موجة الضغوط التي تعرض لها خلال الربع الثالث، يعكس قدرة السوق على امتصاص قدر كبير من المتغيرات الداخلية والخارجية، ويظهر فارقاً واضحاً مقارنة بالفترة نفسها من عام 2025، عندما تجاوزت خسائر المؤشر 4 في المائة.
اقرأ ايضا: الرشيدي يهجر أوروبا… ويعود من بوابة الخلود
وأوضح أن من أبرز العوامل التي دعمت هذا التماسك دخول السوق العام الحالي من قاعدة سعرية أقل وتقييمات أكثر جاذبية بعد الخسائر التي سجلها خلال 2025، ما خفف نسبياً من حدة الضغوط البيعية، مضيفاً أن تماسك عدد من القطاعات القيادية، وفي مقدمتها البنوك والطاقة، إلى جانب استمرار قوة النشاط الاقتصادي غير النفطي والتوزيعات النقدية الجيدة لعدد من الشركات، أسهم في توفير دعم للسوق.
وأشار إلى أن استمرار الإصلاحات التنظيمية وتعزيز مستويات الإفصاح والحوكمة وتطوير البيئة الاستثمارية وزيادة انفتاح السوق أمام المستثمرين الدوليين تمثل عوامل داعمة للثقة على المديين المتوسط والطويل.
وعن تراجع السوق خلال الربع الثالث، قال الخالدي إن فقدان معظم مكاسب النصف الأول جاء نتيجة تزامن مجموعة من الضغوط، من بينها تصاعد الحذر المرتبط بالتطورات الجيوسياسية الإقليمية وتقلب أسعار النفط، إلى جانب عمليات جني الأرباح بعد المكاسب القوية التي حققها المؤشر في الربع الأول، لافتاً إلى أن ضعف السيولة شكّل أحد عناصر الضغط، وأن أي ارتداد مستدام يحتاج إلى عودة واضحة لقيم التداول وزيادة مشاركة المستثمرين.
وأضاف أن تراجع بعض الأسهم والقطاعات ذات الوزن الكبير ضغط أيضاً على حركة المؤشر، بالتزامن مع حالة ترقّب لنتائج الشركات للربع الثالث ومسار أسعار الفائدة والتطورات الاقتصادية العالمية.
ويرى الخالدي أن ما شهدته السوق خلال الربع الثالث «أقرب إلى إعادة تسعير وارتفاع في درجة الانتقائية، وليس تغيراً جوهرياً في أساسيات الاقتصاد السعودي»، مشيراً إلى أن المرحلة المقبلة ستعتمد بدرجة كبيرة على نتائج الشركات واتجاه السيولة وأسعار النفط وقدرة القطاعات القيادية على استعادة الزخم.
من جانبه، قال الرئيس التنفيذي لشركة «جي وورلد» محمد حمدي عمر، لـ«الشرق الأوسط»، إن تراجع مستويات السيولة لا ينبغي تفسيره بالضرورة باعتباره خروجاً للمستثمرين أو فقداناً للثقة، بقدر ما يعكس ارتفاعاً في درجة الحذر وانتقال المستثمرين إلى مرحلة أكثر انتقائية في اتخاذ القرارات، موضحاً أن ارتفاع مستويات عدم اليقين يجعل المستثمر أقل استعداداً لبناء مراكز كبيرة أو طويلة الأجل، ويدفعه إلى الاحتفاظ بجزء أكبر من السيولة انتظاراً لمحفزات أكثر وضوحاً.
وأضاف أن ما تشهده السوق حالياً «أقرب إلى حالة ترقب وإعادة تسعير للمخاطر منه إلى تغير هيكلي كامل في طبيعة التداول»، إلا أن استمرار انخفاض السيولة لفترة ممتدة قد يؤدي تدريجياً إلى تركّز التداولات بصورة أكبر في الشركات ذات النتائج القوية والتدفقات النقدية الواضحة والتقييمات الأكثر جاذبية.
وأشار عمر إلى أن التطورات الجيوسياسية وأسعار النفط والفائدة ستظل من أبرز العوامل المؤثرة في السوق خلال الربع الأخير، لافتاً إلى ترابط هذه العوامل وتأثيرها في شهية المخاطرة والتضخم وتوقعات أسعار الفائدة، مضيفاً أن استمرار بيئة الفائدة المرتفعة يعني بقاء المنافسة قوية بين الأسهم والأدوات ذات العائد الثابت، إلى جانب رفع تكلفة التمويل والضغط بدرجات متفاوتة على تقييمات الشركات والقطاعات الأكثر اعتماداً على الاقتراض.
وفيما يتعلق بالنفط، أشار إلى أنه سيظل مؤثراً في توجهات المستثمرين نظراً إلى ارتباطه بالتوقعات الاقتصادية والمالية في المملكة، إلا أن ارتفاع أسعاره لا يمكن النظر إليه دائماً بوصفه مؤشراً إيجابياً منفرداً؛ خصوصاً عندما يكون جزء من الارتفاع مرتبطاً باضطرابات الإمدادات والمخاطر الجيوسياسية.
ويرى عمر أن نتائج الشركات ستكون من أكثر العوامل قدرة على إحداث التمايز داخل السوق خلال المرحلة المقبلة، موضحاً أنه في بيئة تتراجع فيها السيولة وترتفع فيها المخاطر «تتحول السوق من حركة جماعية إلى سوق انتقائية».
وأضاف أن المستثمرين سيعطون وزناً أكبر لقدرة الشركات على تحقيق نمو حقيقي في الأرباح والتدفقات النقدية والمحافظة على هوامش الربحية، في حين قد تكون الشركات الأكثر حساسية للفائدة أو التي تتداول عند تقييمات مرتفعة دون نمو موازٍ أكثر عرضة لتقلبات الأسعار.
وتدخل السوق السعودية الربع الأخير من عام 2026 من مستويات قريبة من نقطة بداية العام، بعدما تحولت مكاسب تجاوزت 7 في المائة في نهاية الربع الأول إلى خسارة محدودة بنهاية سبتمبر، وسط ترقّب لنتائج أداء الشركات خلال الربع الثالث واتجاه السيولة وتحركات أسعار النفط ومسار الفائدة والتطورات الجيوسياسية.