لم تعد الشركات العالمية قادرة على بناء استراتيجياتها انطلاقاً من اعتبارات التكلفة والكفاءة وحدها، بعدما تحولت التوترات الجيوسياسية والتجارية إلى عامل مباشر في تحديد وجهة الاستثمارات، ومواقع الإنتاج، ومصادر التوريد؛ فالتنافس بين القوى الكبرى، وتزايد القيود التجارية، واضطرابات سلاسل الإمداد، دفعت قطاع الأعمال إلى إعادة حساباته بشأن الأسواق التي يعمل فيها، والموردين الذين يعتمد عليهم، ومدى تعرض عملياته للمخاطر العابرة للحدود.
ويعكس هذا التحول انتقالاً تدريجياً من نموذج اقتصادي سعى إلى تعظيم الكفاءة عبر توزيع الإنتاج عالمياً، إلى نموذج يمنح وزناً أكبر للأمان والمرونة والقدرة على الاستمرار في مواجهة الأزمات. ولم يعد تنويع الموردين والأسواق مجرد خيار لتوسيع الأعمال؛ بل أصبح وسيلة لتقليل الاعتماد على مصادر محددة وتحصين الشركات من تقلبات البيئة الدولية، حتى لو ترتب على ذلك تحمل تكاليف إضافية.
وفي مؤشر على اتساع هذا التحول، كشف استطلاع غرفة التجارة الدولية لعام 2026، الصادر عن الاتحاد العالمي للغرف التجارية، أن 70 في المائة من الغرف التجارية حول العالم تضع التوترات الجيوسياسية في صدارة التحديات التي تواجه قطاع الأعمال، بزيادة قدرها 14 نقطة مئوية مقارنة بعام 2025. وبذلك، تجاوزت المخاطر السياسية الرسوم الجمركية والتضخم، لتصبح الهاجس الأبرز في حسابات الشركات والأسواق.
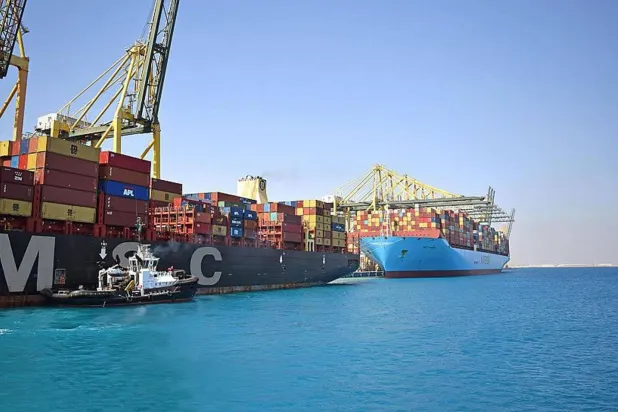
حاويات شحن على متن سفينة راسية في أحد الموانئ السعودية (واس)
تظهر نتائج الاستطلاع، الذي حصلت «الشرق الأوسط» على نسخة منه، أن حالة عدم اليقين لم تعد مقتصرة على مناطق النزاعات؛ بل باتت تنعكس على بيئة الأعمال في نطاق واسع من الاقتصادات؛ فقد أفادت الغرف التجارية في 61 في المائة من البلدان التي شملها الاستطلاع، بأن البيئة التجارية تؤثر سلباً في أعمالها خلال عام 2026.
وجاء عدم اليقين التجاري في مقدمة مصادر القلق؛ إذ أشار إليه 70 في المائة من الغرف التجارية، متقدماً على الرسوم الجمركية التي بلغت نسبتها 63 في المائة، وقيود الاستيراد والتصدير التي سجلت 39 في المائة. وتبرز هذه المؤشرات حجم التحديات التي تواجه الشركات في ظل تصاعد الإجراءات التجارية ومخاوف اتخاذ تدابير انتقامية، وما يمكن أن تتركه من آثار على حركة السلع والاستثمارات.
ولا تقتصر هذه التداعيات على التجارة العابرة للحدود؛ بل تمتد إلى تكلفة الإنتاج ومستويات الأسعار؛ ففي نحو 9 بلدان من كل 10، أفادت الغرف التجارية بارتفاع الأسعار، بينما توقعت الغرف التجارية في 8 بلدان من كل 10 استمرار الضغوط التضخمية، بما يعكس انتقال جانب من تكلفة الاضطرابات التجارية إلى الشركات والأسواق.
اقرأ ايضا: «سابك» تقلص خسائرها 80 % إلى 222 مليون دولار في الربع الثاني
وفي مواجهة هذه المخاطر، تتجه الشركات إلى تعديل خرائط تجارتها بدلاً من الاعتماد على موردين وأسواق محددة. وأظهر الاستطلاع أن تنويع الصادرات، الذي اختاره 73 في المائة من المشاركين، واللجوء إلى موردين بديلين، بنسبة 64 في المائة، يتصدران الاستجابات المفضلة للتعامل مع اضطرابات التجارة. في المقابل، يواصل نقل الإنتاج تراجعه، بما يشير إلى أن الشركات تفضل تعزيز مرونة شبكاتها التجارية القائمة وتنويعها، بدلاً من إعادة نقل عملياتها الإنتاجية على نطاق واسع.
رغم هذه التحديات، لا تعكس نتائج الاستطلاع صورة متشائمة بالكامل لآفاق الأعمال؛ فقد قيّمت الغرف التجارية البيئة الاقتصادية بأنها جيدة أو جيدة جداً أو ممتازة في أكثر من نصف البلدان التي شملها الاستطلاع، في حين لم تتجاوز نسبة البلدان التي وصفتها بأنها سيئة أو سيئة جداً، 10 في المائة.
كما تحسنت توقعات النشاط التجاري مقارنة بالعام الماضي؛ إذ تتوقع الغرف التجارية في 6 بلدان من كل 10، زيادة النشاط خلال الفترة المقبلة، مقابل 5 بلدان من كل 10 في استطلاع عام 2025. ويشير ذلك إلى أن الشركات لا تتجه إلى الانكماش بالضرورة؛ بل تحاول التكيف مع المخاطر الجديدة وإعادة تنظيم أعمالها بما يسمح لها بمواصلة النمو في بيئة أكثر تقلباً.
مراكز بيانات تضم خوادم حاسوبية تُستخدم لتشغيل تطبيقات الذكاء الاصطناعي ومعالجة كميات ضخمة من البيانات (شاترستوك)
لا تقتصر إعادة تشكيل بيئة الأعمال على التجارة وسلاسل الإمداد؛ بل تمتد إلى التكنولوجيا التي باتت بدورها جزءاً من التنافس الاقتصادي والجيوسياسي؛ فالذكاء الاصطناعي، الذي تتسابق الشركات إلى تبنيه لتعزيز الإنتاجية، أصبح مرتبطاً أيضاً بقدرة الدول على امتلاك الرقائق المتقدمة والبنية التحتية ومراكز البيانات والقدرات الحاسوبية اللازمة لتطويره.
وفي هذا السياق، أظهر الاستطلاع تسارعاً في تبني تقنيات الذكاء الاصطناعي، مع ارتفاع نسبة الغرف التجارية التي أفادت بوجود تبنٍّ واسع النطاق لهذه التقنية إلى 32 في المائة، بعدما تضاعفت بنحو 3 مرات منذ عام 2024. كما يعتقد أكثر من 93 في المائة من الغرف التجارية المشاركة، أن طفرة الذكاء الاصطناعي ستستمر، فيما يتوقع نحو 90 في المائة منها أن تسهم التقنية في تحسين الإنتاجية.
لكن التفاؤل بمكاسب الإنتاجية يقابله قدر من القلق بشأن انعكاسات التقنية على سوق العمل؛ فبينما يتوقع نحو 40 في المائة من الغرف التجارية أن يكون للذكاء الاصطناعي تأثير إيجابي على الوظائف، يتوقع نصف المشاركين أن يؤدي إلى تقليص فرص العمل المكتبية، مقابل 32 في المائة يرجحون انخفاض الوظائف في المهن اليدوية. وتبدو الغرف التجارية في الاقتصادات الناشئة أكثر تفاؤلاً عموماً بشأن تأثير التقنية في التوظيف مقارنة بنظيراتها في الاقتصادات المتقدمة.
وتتداخل هذه المخاوف مع احتدام المنافسة الدولية على قيادة القطاع؛ إذ يعكس الاستطلاع تنامي النظرة إلى الصين باعتبارها قوة رائدة في سباق الذكاء الاصطناعي؛ فقد صنّف نصف الغرف التجارية المشاركة الصين في صدارة الدول المتقدمة بهذا المجال، مقارنة بـ38 في المائة اختاروا الولايات المتحدة، وهو توجه يشارك فيه حتى بعض المشاركين بأميركا الشمالية.